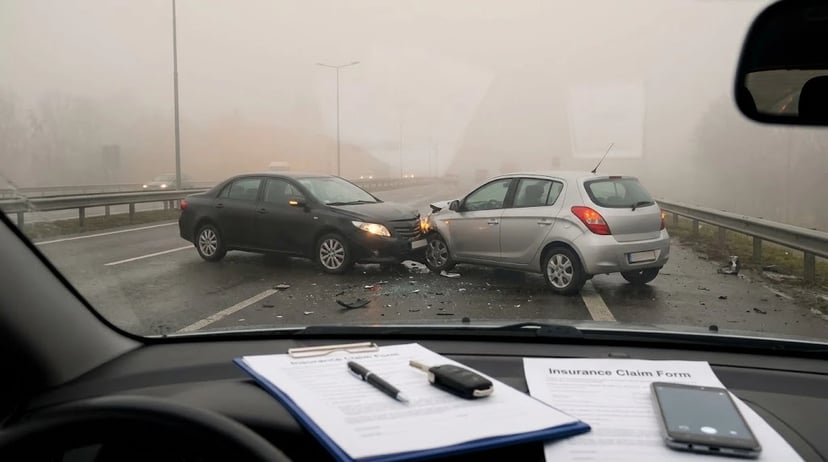
Memandu ketika jerebu bukan sekadar menyusahkan. Jarak penglihatan yang terhad boleh menyukarkan anda melihat kenderaan, garisan jalan, lampu isyarat dan bahaya secara tiba-tiba, sekali gus meningkatkan risiko kemalangan.
Jika anda terlibat dalam kemalangan kereta di Malaysia ketika keadaan berjerebu, utamakan keselamatan, dokumentasikan keadaan di lokasi kejadian, maklumkan kepada syarikat insurans anda, buat laporan polis yang diperlukan dan kemukakan tuntutan insurans kenderaan yang betul berdasarkan pihak yang bersalah.
Perkara penting untuk diketahui
Laporkan dan dokumentasikan kemalangan: Ambil gambar dan video kenderaan, keadaan jalan, jarak penglihatan dan kerosakan, kemudian maklumkan kepada syarikat insurans anda secepat mungkin.
Jenis insurans anda penting: Perlindungan komprehensif boleh melindungi kereta anda sendiri selepas kemalangan, manakala perlindungan pihak ketiga biasanya melindungi anda daripada liabiliti terhadap pihak lain.
Kesalahan mempengaruhi NCD anda: Tuntutan Own Damage boleh menjejaskan Diskaun Tanpa Tuntutan (NCD) anda, manakala tuntutan Own Damage Knock-for-Knock yang layak boleh mengekalkannya jika anda tidak bersalah.
Gunakan saluran pembaikan yang betul: Hubungi syarikat insurans anda sebelum mengatur pembaikan atau menggunakan perkhidmatan tunda bebas, dan semak sama ada bengkel panel diperlukan di bawah polisi anda.
Pastikan insurans dan cukai jalan sah: JPJ memerlukan perlindungan insurans yang sah bagi tempoh cukai jalan yang ingin diperbaharui.
Mengapa jerebu boleh meningkatkan risiko kemalangan kereta
Jarak penglihatan yang rendah mengurangkan masa anda untuk bertindak balas. Jerebu boleh menyebabkan kenderaan, motosikal, pejalan kaki dan papan tanda jalan sukar dilihat, terutamanya ketika memandu pada kelajuan tinggi atau menghampiri persimpangan dan barisan trafik.
Jika jarak penglihatan semakin teruk, pemandu perlu memperlahankan kenderaan, menambah jarak dengan kenderaan di hadapan dan menggunakan lampu utama dengan sewajarnya. Elakkan menukar lorong secara mengejut hanya kerana kenderaan di hadapan sukar dilihat.
Kemalangan ketika jerebu masih dianggap sebagai kemalangan jalan raya bagi tujuan insurans. Keadaan cuaca atau jerebu itu sendiri tidak secara automatik menentukan pemandu mana yang bertanggungjawab. Keadaan kemalangan, bukti, dapatan polis dan terma polisi adalah perkara yang penting.
Apa yang perlu dilakukan sejurus selepas kemalangan kereta ketika jerebu
1. Pastikan anda dan penumpang berada di tempat yang selamat
Keselamatan adalah keutamaan. Jika keadaan mengizinkan, alihkan kenderaan ke lokasi yang selamat tanpa mewujudkan bahaya lain. Pasang lampu kecemasan dan lebih berhati-hati apabila jarak penglihatan rendah.
Jika ada yang cedera, dapatkan bantuan kecemasan. Jangan berdiri di jalan yang sibuk semata-mata untuk mengambil gambar.
2. Ambil gambar dan rakam keadaan lokasi kemalangan
Dokumentasikan bukti sebelum kenderaan dialihkan jika keadaan selamat untuk berbuat demikian. Ambil gambar kerosakan setiap kenderaan yang terlibat, nombor pendaftaran, kedudukan kenderaan di jalan, keadaan jalan di sekeliling serta papan tanda atau garisan jalan yang berkaitan.
Dalam kemalangan yang berkaitan dengan jerebu, anda juga boleh merekodkan keadaan jarak penglihatan. Rakaman kamera papan pemuka boleh menjadi sangat berguna kerana ia mungkin menunjukkan perkara yang berlaku sejurus sebelum pelanggaran.
3. Bertukar maklumat dengan pemandu lain
Catat nombor pendaftaran kenderaan dan maklumat pemandu lain. Catat juga maklumat syarikat insurans jika tersedia dan ambil gambar kenderaan serta kerosakan.
Jangan mengaku bersalah atau bersetuju dengan penyelesaian secara persendirian hanya kerana pemandu lain memintanya. Biarkan pihak berkuasa dan syarikat insurans yang berkaitan menilai keadaan kemalangan.
4. Maklumkan kepada syarikat insurans anda
Hubungi syarikat insurans atau pengendali takaful anda secepat mungkin. Polisi anda akan menerangkan prosedur tuntutan, dokumen dan kewajipan pelaporan yang diperlukan.
PIAM mengesyorkan supaya kemalangan dimaklumkan dengan segera dan didokumentasikan dengan tepat kerana laporan awal boleh membantu proses tuntutan.
Aplikasi Motorist juga boleh membantu menguruskan perkara berkaitan insurans dan cukai jalan kenderaan, termasuk peringatan serta sokongan AutoConcierge untuk soalan berkaitan kenderaan.
Adakah anda perlu membuat laporan polis selepas kemalangan kereta?
Anda perlu melaporkan kemalangan dengan segera dan mematuhi keperluan pelaporan yang terpakai untuk kes serta polisi insurans anda. Panduan pengguna PIAM mengesyorkan laporan polis dibuat secepat mungkin, dengan tempoh 24 jam lazimnya ditetapkan apabila diperlukan.
Laporan polis dan hasil siasatan boleh menjadi sangat penting dalam menentukan pihak yang bersalah.
Sebagai contoh, Bank Negara Malaysia menyatakan bahawa tuntutan Own Damage Knock-for-Knock boleh digunakan apabila kemalangan bukan berpunca daripada kesalahan anda, tertakluk kepada syarat tertentu termasuk mempunyai perlindungan komprehensif dan kes tersebut tidak melibatkan tuntutan kecederaan tubuh badan pihak ketiga atau kenderaan milik awam/kerajaan.
Bagaimana tuntutan insurans kenderaan berfungsi di Malaysia
Terdapat beberapa jenis saluran tuntutan, dan memilih saluran yang betul adalah penting.
Tuntutan Own Damage
Tuntutan Own Damage biasanya digunakan apabila anda membuat tuntutan terhadap polisi komprehensif sendiri untuk kerosakan pada kenderaan anda. Jika anda didapati bersalah, Bank Negara Malaysia menyatakan bahawa tuntutan Own Damage akan menyebabkan anda kehilangan kelayakan NCD.
Ini boleh memberi perbezaan ketara kepada kos pembaharuan insurans anda yang seterusnya. Oleh itu, fahami kesan terhadap NCD sebelum meneruskan tuntutan.
Tuntutan Own Damage Knock-for-Knock
OD-KFK boleh berguna apabila pemandu lain menyebabkan kemalangan dan anda mempunyai insurans komprehensif. Daripada membuat tuntutan secara terus terhadap syarikat insurans pemandu lain, anda boleh membuat tuntutan melalui syarikat insurans sendiri, tertakluk kepada syarat kelayakan.
Bank Negara Malaysia menyatakan bahawa tuntutan OD-KFK yang layak boleh mengelakkan NCD anda daripada terjejas dan mungkin mempercepatkan proses pembaikan.
PIAM turut menyatakan bahawa OD-KFK boleh menjadi pilihan yang lebih mudah untuk pemandu yang tidak bersalah.
Tuntutan Kerosakan Harta Benda Pihak Ketiga
Tuntutan kerosakan harta benda pihak ketiga biasanya digunakan apabila anda tidak bersalah dan membuat tuntutan terhadap syarikat insurans pemandu yang menyebabkan kemalangan. Proses ini mungkin melibatkan syarikat insurans pihak tersebut menilai kerosakan dan menentukan liabiliti.
Simpan laporan polis, gambar, dokumen pembaikan dan bukti sokongan lain bersama-sama. Dokumentasi yang lengkap boleh membantu mengurangkan kelewatan yang tidak diperlukan.
Adakah jerebu menjejaskan tuntutan insurans kereta anda?
Jerebu tidak bermakna tuntutan insurans anda akan ditolak secara automatik. Syarikat insurans akan menilai kemalangan berdasarkan polisi anda, keadaan kejadian, bukti dan pengecualian yang berkenaan.
Jenis polisi anda adalah penting. Bank Negara Malaysia menjelaskan bahawa insurans komprehensif melindungi kerosakan pada kenderaan sendiri akibat kemalangan, manakala perlindungan pihak ketiga tidak melindungi kerosakan akibat kemalangan pada kenderaan anda sendiri.
Sesetengah polisi komprehensif juga boleh ditambah dengan perlindungan tambahan seperti special perils, perlindungan cermin hadapan dan manfaat pilihan lain, bergantung kepada polisi.
Semak Helaian Pendedahan Produk dan terma polisi anda dan jangan menganggap semua jenis kerosakan dilindungi.
Apa yang berlaku kepada NCD anda selepas kemalangan?
Diskaun Tanpa Tuntutan (NCD) bergantung kepada jenis tuntutan dan sama ada anda bersalah atau tidak.
Jika anda membuat tuntutan Own Damage kerana menyebabkan kemalangan, NCD anda boleh terjejas. Walau bagaimanapun, tuntutan OD-KFK yang layak apabila anda tidak bersalah boleh mengekalkan NCD anda.
Inilah sebabnya pemandu tidak sepatutnya memilih saluran tuntutan pertama yang dicadangkan selepas kemalangan.
Apakah betterment?
Betterment boleh dikenakan apabila alat ganti baharu daripada pengeluar digunakan untuk membaiki kenderaan lama. Bank Negara Malaysia menyatakan bahawa caj betterment dikenakan apabila alat ganti baharu daripada pengeluar menggantikan bahagian yang rosak pada kenderaan kemalangan berusia 5 tahun dan ke atas, tertakluk kepada kadar yang berkenaan.
Tanya syarikat insurans atau bengkel sama ada caj betterment dikenakan sebelum meluluskan kerja pembaikan.
Bolehkah anda menuntut pampasan kerana tidak dapat menggunakan kereta?
Jika anda tidak bersalah, anda mungkin boleh menuntut Compensation for Actual Repair Time atau CART. Bank Negara Malaysia menyatakan bahawa CART berdasarkan jumlah hari yang diperlukan untuk membaiki kenderaan mengikut cadangan pelaras berdaftar, dan bukan semata-mata berdasarkan jumlah hari kenderaan berada di bengkel.
Jumlah dan kelayakan bergantung kepada keadaan serta keperluan tuntutan yang berkenaan.
Apakah dokumen yang perlu disimpan untuk tuntutan insurans?
Sediakan satu folder kemalangan yang mengandungi semua bukti. Bergantung kepada syarikat insurans dan jenis tuntutan, ia mungkin termasuk:
Laporan polis
Laporan atau hasil siasatan polis
Maklumat pemandu dan kenderaan
Gambar dan video kemalangan
Rakaman kamera papan pemuka
Butiran polisi atau sijil insurans
Maklumat pendaftaran kenderaan
Sebutharga dan invois pembaikan
Rekod trak tunda atau bantuan tepi jalan
Dokumen perubatan jika terdapat kecederaan
Dokumen lain yang diminta oleh syarikat insurans
Jangan padam gambar atau video asal. Simpan fail asal jika boleh kerana ia mengekalkan maklumat berguna seperti masa rakaman dan kualiti imej.
Perlukah anda menggunakan bengkel panel?
Semak dengan syarikat insurans anda sebelum menghantar kereta untuk pembaikan. Polisi anda mungkin menetapkan cara pembaikan perlu dilakukan dan bengkel mana yang boleh digunakan.
PIAM juga menasihatkan pemandu supaya menghubungi syarikat insurans secara terus sebelum menggunakan perkhidmatan tunda bebas dan menyemak sama ada bayaran balik tersedia di bawah polisi tertentu.
Ini penting kerana menerima perkhidmatan tunda daripada pengendali yang tidak dibenarkan boleh menimbulkan masalah tambahan sekiranya kenderaan dibawa ke lokasi yang tidak anda kehendaki.
Cara lama vs Aplikasi Motorist untuk menguruskan kereta anda
Aplikasi Motorist direka untuk mengurangkan keperluan membuat semakan manual dalam urusan pemilikan kereta harian. Ia menyediakan peringatan untuk tarikh tamat insurans dan cukai jalan, sebut harga insurans serta akses kepada Personal AutoConcierge melalui sembang dalam aplikasi.
| Tugas | Cara lama | Aplikasi Motorist |
|---|---|---|
| Tarikh tamat cukai jalan | Ingat tarikh secara manual | Menerima peringatan tarikh tamat |
| Pembaharuan insurans | Hubungi syarikat insurans atau buat perbandingan secara berasingan | Dapatkan sebut harga insurans kompetitif melalui aplikasi |
| Masa mendapatkan sebut harga insurans | Bergantung kepada penyedia | Motorist menyatakan sebut harga boleh diterima dalam tempoh 24 jam |
| Pembaharuan cukai jalan | Pergi ke kaunter atau gunakan perkhidmatan dalam talian berasingan | Perbaharui melalui aplikasi |
| Tempoh pembaharuan | JPJ membenarkan 6 bulan atau 12 bulan untuk kenderaan persendirian | Pilih tempoh pembaharuan yang tersedia |
| Keperluan insurans | Insurans mesti melindungi tempoh cukai jalan | Pembaharuan insurans boleh diuruskan bersama cukai jalan |
| Soalan berkaitan kenderaan | Cari maklumat sendiri | Tanya AutoConcierge melalui sembang dalam aplikasi |
JPJ menyatakan bahawa cukai jalan kenderaan persendirian boleh diperbaharui untuk tempoh 6 bulan atau 1 tahun, dengan syarat kenderaan mempunyai perlindungan insurans bagi tempoh yang dipohon.
Motorist juga menyatakan bahawa aplikasinya boleh menyediakan sebut harga insurans dalam tempoh 24 jam serta peringatan tarikh tamat cukai jalan dan insurans.
Tip pakar: simpan nombor kecemasan syarikat insurans anda sebelum anda memerlukannya
Jangan tunggu sehingga berlaku kemalangan untuk mencari nombor bantuan tepi jalan syarikat insurans anda. Simpan nombor tersebut dalam telefon sekarang dan pastikan butiran polisi mudah dicapai.
Selepas kemalangan berkaitan jerebu, tekanan dan jarak penglihatan yang rendah boleh menyukarkan anda menentukan tindakan seterusnya. Menyediakan saluran hubungan rasmi syarikat insurans lebih awal boleh membantu anda mengelakkan pergantungan kepada pengendali trak tunda atau pihak ketiga yang tidak dikenali.
AutoConcierge dalam Aplikasi Motorist juga boleh memberikan bantuan diperibadikan untuk soalan berkaitan kenderaan melalui sembang dalam aplikasi.
Tip pakar: Ambil tangkap layar nombor rasmi bantuan tepi jalan syarikat insurans anda dan simpan bersama butiran polisi insurans sebelum setiap perjalanan jarak jauh.
Kesilapan biasa: terlalu cepat bersetuju dengan penyelesaian tunai secara persendirian
Salah satu kesilapan terbesar selepas kemalangan kecil ialah bersetuju untuk menyelesaikannya secara persendirian sebelum kerosakan didokumentasikan dengan betul. Kesan kecil pada bampar mungkin menyembunyikan kerosakan di bahagian bawah yang tidak kelihatan.
Ambil gambar, bertukar maklumat dan maklumkan kepada syarikat insurans anda sebelum bersetuju dengan sebarang penyelesaian. Jika pemandu lain menawarkan bayaran tunai, anda masih perlu mempertimbangkan keperluan polisi dan kemungkinan berlakunya kerosakan tersembunyi.
Mengapa insurans anda penting apabila memperbaharui cukai jalan
Polisi insurans kenderaan yang sah merupakan syarat untuk memperbaharui cukai jalan. Panduan JPJ menyatakan bahawa kenderaan mesti mempunyai perlindungan insurans bagi tempoh cukai jalan yang dipohon.
Ini bermakna insurans dan cukai jalan merupakan dua perkara yang saling berkaitan dalam memastikan kenderaan anda boleh digunakan secara sah di jalan raya Malaysia.
Aplikasi Motorist boleh mengingatkan anda apabila insurans dan cukai jalan hampir tamat tempoh, membantu anda mengelakkan pembaharuan pada saat-saat akhir.
Seawal mana anda boleh memperbaharui cukai jalan?
JPJ membenarkan kenderaan persendirian memperbaharui cukai jalan apabila tempohnya akan tamat dalam tempoh 2 bulan. Tempoh pembaharuan boleh dibuat untuk 6 bulan atau 1 tahun, tertakluk kepada keperluan yang berkenaan.
Memperbaharui lebih awal boleh memberi anda lebih banyak masa untuk menyelesaikan sebarang masalah rekod insurans sekiranya berlaku.
Bagaimana jika insurans anda tidak muncul semasa pembaharuan cukai jalan?
Jangan menganggap bahawa pembayaran insurans secara automatik bermakna sistem cukai jalan boleh mengesahkannya serta-merta. Panduan Motorist 2026 menyatakan bahawa maklumat insurans perlu diselaraskan dengan betul dengan pangkalan data berkaitan sebelum JPJ boleh mengesahkan perlindungan bagi tujuan pembaharuan.
Jika pembaharuan cukai jalan anda gagal, hubungi syarikat insurans atau platform yang mengeluarkan polisi anda dan sahkan bahawa rekod insurans elektronik telah dihantar dengan betul.
Kesimpulan
Kemalangan kereta ketika jerebu boleh menjadi lebih sukar untuk diuruskan jika anda tidak mendokumentasikan lokasi kejadian, melaporkan kemalangan dengan betul dan memahami jenis tuntutan insurans yang sesuai. Memastikan insurans kenderaan sentiasa aktif dan cukai jalan diperbaharui juga membantu memastikan kereta anda dilindungi secara sah untuk kegunaan harian.
Soalan lazim
1. Adakah jerebu menjejaskan tuntutan insurans kereta di Malaysia?
Tidak secara automatik. Syarikat insurans akan menilai kemalangan berdasarkan polisi, keadaan kejadian, bukti dan pengecualian yang berkenaan.
2. Adakah saya perlu membuat laporan polis selepas kemalangan kereta di Malaysia?
Anda perlu melaporkan kemalangan dengan segera dan mematuhi keperluan yang terpakai untuk kes serta polisi anda. Panduan PIAM mengesyorkan laporan dibuat secepat mungkin, dengan tempoh 24 jam lazimnya ditetapkan apabila diperlukan.
3. Adakah saya akan kehilangan NCD selepas kemalangan kereta?
Ia bergantung kepada jenis tuntutan dan pihak yang bersalah. Tuntutan Own Damage boleh menjejaskan NCD anda, manakala tuntutan OD-KFK yang layak apabila anda tidak bersalah boleh mengekalkannya.
4. Apakah tuntutan OD-KFK?
Own Damage Knock-for-Knock membolehkan pemandu yang layak dan tidak bersalah membuat tuntutan melalui syarikat insurans sendiri. Ia boleh mempercepatkan pembaikan dan melindungi NCD, tertakluk kepada syarat yang berkenaan.
5. Bolehkah saya membuat tuntutan terhadap insurans pemandu lain?
Ya, jika anda tidak bersalah, anda boleh membuat tuntutan Kerosakan Harta Benda Pihak Ketiga terhadap syarikat insurans pemandu yang bersalah. Bukti anda dan hasil siasatan polis boleh menjadi penting dalam menentukan liabiliti.
6. Adakah insurans komprehensif melindungi kerosakan akibat kemalangan pada kereta saya sendiri?
Ya, insurans kenderaan komprehensif secara amnya melindungi kerosakan akibat kemalangan pada kenderaan sendiri. Manfaat, pengecualian dan perlindungan tambahan yang tepat bergantung kepada polisi anda.
7. Apakah betterment dalam insurans kereta Malaysia?
Betterment ialah caj yang boleh dikenakan apabila alat ganti baharu daripada pengeluar digunakan pada kenderaan lama yang mengalami kerosakan akibat kemalangan. Bank Negara Malaysia menyatakan bahawa ia terpakai kepada kenderaan berusia 5 tahun dan ke atas, tertakluk kepada kadar yang berkenaan.
8. Bolehkah saya membuat tuntutan untuk hari-hari saya tidak dapat menggunakan kereta?
Jika anda tidak bersalah, anda mungkin layak menerima Compensation for Actual Repair Time atau CART. Pengiraan berdasarkan tempoh pembaikan yang dinilai dan bukan semata-mata jumlah hari kereta berada di bengkel.
9. Bolehkah saya menggunakan mana-mana bengkel selepas kemalangan kereta?
Semak dengan syarikat insurans anda terlebih dahulu. Polisi anda mungkin menetapkan proses pembaikan atau bengkel panel yang diluluskan, dan penggunaan perkhidmatan yang tidak dibenarkan boleh menyukarkan tuntutan anda.
10. Adakah kereta saya memerlukan insurans sebelum saya memperbaharui cukai jalan?
Ya. JPJ memerlukan kenderaan mempunyai perlindungan insurans bagi tempoh cukai jalan yang ingin diperbaharui.
11. Berapa lama saya boleh memperbaharui cukai jalan Malaysia?
Bagi kenderaan persendirian, JPJ membenarkan pembaharuan untuk tempoh 6 bulan atau 1 tahun. Kenderaan mesti mempunyai insurans yang sah bagi tempoh yang dipohon.
12. Bagaimanakah Aplikasi Motorist boleh membantu dengan insurans kereta dan cukai jalan saya?
Aplikasi Motorist menyediakan sebut harga insurans, peringatan tarikh tamat cukai jalan dan insurans, perkhidmatan pembaharuan serta sokongan AutoConcierge. Motorist menyatakan bahawa sebut harga insurans boleh diterima dalam tempoh 24 jam.
Perbaharui cukai jalan anda dengan Aplikasi Motorist
Uruskan keperluan pemilikan kereta anda di satu tempat dengan Aplikasi Motorist. Dapatkan peringatan tarikh tamat cukai jalan dan insurans, uruskan pembaharuan anda dan gunakan AutoConcierge apabila anda memerlukan bantuan berkaitan kenderaan.
Baca Juga: Memandu ketika jerebu: 8 tip keselamatan untuk jalan raya Malaysia
[cta_sell_car]
Muat turun Aplikasi Motorist sekarang. Direka oleh pemandu untuk pemandu, aplikasi semua-dalam-satu ini membolehkan anda menerima kemas kini trafik terkini, mengakses kamera trafik secara langsung dan menguruskan pelbagai urusan berkaitan kenderaan.